भारत में अक्टूबर से Apple Pay की दस्तक, लेकिन UPI से सीधी टक्कर की तस्वीर अभी साफ नहीं
Apple भारत के डिजिटल भुगतान बाजार में प्रवेश की तैयारी में है। हालिया रिपोर्टों के मुताबिक, कंपनी अक्टूबर 2026 में भारत में Apple Pay शुरू कर सकती है। शुरुआत में सेवा Axis Bank के Credit Cards के साथ शुरू होने की संभावना है, जबकि HDFC Bank और ICICI Bank समेत अन्य बैंकों के साथ भी बातचीत चल रही है। हालांकि, Apple ने अभी तक भारत में Apple Pay की लॉन्च तारीख, साझेदार बैंकों और पूरी सेवा-सुविधाओं की आधिकारिक घोषणा नहीं की है। भारत में Apple Pay की एंट्री ऐसे समय हो रही है, जब देश का डिजिटल भुगतान बाजार मुख्य रूप से UPI पर निर्भर है और PhonePe, Google Pay तथा Paytm जैसे ऐप इस क्षेत्र में बड़े हिस्सेदार हैं। लेकिन Apple Pay की शुरुआती सेवा को सीधे UPI का विकल्प बताना फिलहाल सही नहीं होगा। उपलब्ध रिपोर्टों के अनुसार शुरुआत में Apple Pay में Visa और Mastercard Credit Cards को जोड़कर भुगतान करने की सुविधा मिलने की संभावना है, जबकि UPI को शुरुआती चरण में शामिल किए जाने की पुष्टि नहीं हुई है।
Apple Pay भारत में कैसे काम करेगा?
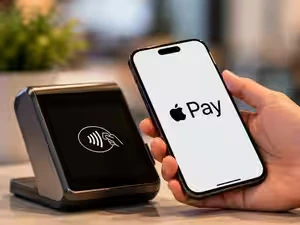
Apple Pay को सामान्य UPI ऐप से अलग तरीके से इस्तेमाल किया जाता है। इसमें उपयोगकर्ता अपने समर्थित Credit या Debit Card को Apple Wallet में जोड़ता है। भुगतान के समय iPhone या Apple Watch को ऐसे भुगतान टर्मिनल के पास ले जाना होता है, जो NFC यानी Near Field Communication तकनीक को समर्थन करता हो। इसमें उपयोगकर्ता के वास्तविक Card Number को दुकानदार के साथ साझा करने के बजाय Card की सुरक्षित डिजिटल पहचान यानी Token का इस्तेमाल किया जाता है। भुगतान की पुष्टि iPhone में उपलब्ध Face ID, Touch ID या Passcode के माध्यम से की जा सकती है। इससे भुगतान के दौरान वास्तविक Card विवरण को सीधे साझा करने की आवश्यकता नहीं रहती।
शुरुआत में किन बैंकों के कार्ड चलेंगे?
रिपोर्टों के मुताबिक Apple Pay की भारत में शुरुआत Axis Bank के साथ हो सकती है। शुरुआत में Axis Bank के Credit Cards को Apple Wallet से जोड़ने की सुविधा मिलने की बात सामने आई है। इसके अलावा Apple की HDFC Bank और ICICI Bank के साथ भी बातचीत चल रही है। हालांकि इन बैंकों के साथ व्यावसायिक समझौते की अंतिम शर्तें तय होने की पुष्टि अभी नहीं हुई है। इसलिए फिलहाल यह कहना जल्दबाजी होगी कि लॉन्च के दिन सभी प्रमुख बैंकों के Card Apple Pay पर उपलब्ध होंगे। Axis Bank इस शुरुआत के लिए महत्वपूर्ण साझेदार बन सकता है। भारतीय रिजर्व बैंक के आंकड़ों के अनुसार जुलाई 2026 में Axis Bank के पास करीब 1.63 करोड़ सक्रिय Credit Cards थे।
क्या Apple Pay में UPI भी चलेगा?
यही इस पूरे मामले का सबसे महत्वपूर्ण सवाल है। अभी उपलब्ध जानकारी के आधार पर Apple Pay के शुरुआती संस्करण में UPI शामिल होने की पुष्टि नहीं है। Business Standard की रिपोर्ट के अनुसार भारत में Apple Pay की शुरुआती योजना Visa और Mastercard जैसे Card नेटवर्क पर आधारित है और शुरुआत में UPI भुगतान शामिल नहीं किया जाएगा। UPI को Apple Pay में शामिल करने के लिए Apple को भारतीय भुगतान व्यवस्था के नियमों के तहत आवश्यक मंजूरियों और साझेदारियों की जरूरत होगी। इसलिए सोशल मीडिया पर चल रही यह बात कि Apple Pay आते ही भारतीय ग्राहकों को UPI की जरूरत नहीं पड़ेगी, फिलहाल पूरी तरह सही नहीं मानी जा सकती। Apple Pay और UPI दो अलग भुगतान प्रणालियां हैं। Apple Pay की शुरुआती भारतीय सेवा मुख्य रूप से Card आधारित Tap-and-Pay भुगतान पर केंद्रित होने की संभावना है, जबकि UPI सीधे बैंक खाते से भुगतान की सुविधा देता है।
फिर PhonePe और Google Pay पर क्या असर पड़ेगा?
Apple Pay की शुरुआत से iPhone उपयोगकर्ताओं को भुगतान के लिए एक नया विकल्प जरूर मिलेगा। अभी भारत में iPhone इस्तेमाल करने वाले लोग UPI भुगतान के लिए PhonePe, Google Pay, Paytm और दूसरे समर्थित ऐप का इस्तेमाल करते हैं। Apple Pay आने के बाद iPhone उपयोगकर्ताओं को समर्थित Card से भुगतान करने के लिए किसी अलग भुगतान ऐप को खोलने की जरूरत नहीं होगी। वे Apple Wallet में Card जोड़कर सीधे भुगतान कर सकेंगे। हालांकि इसका यह अर्थ नहीं है कि PhonePe और Google Pay का UPI कारोबार खत्म हो जाएगा। इन ऐप की सबसे बड़ी ताकत UPI है, जिसके जरिए ग्राहक सीधे बैंक खाते से पैसे भेज और प्राप्त कर सकते हैं। Apple Pay की शुरुआती व्यवस्था मुख्य रूप से Card भुगतान से जुड़ी बताई जा रही है। इसलिए दोनों प्रणालियों के बीच अंतर समझना जरूरी है।
UPI और Apple Pay में मूल अंतर
UPI में पैसा सीधे ग्राहक के बैंक खाते से निकलकर व्यापारी या दूसरे व्यक्ति के बैंक खाते में जाता है। ग्राहक QR Code, UPI ID, मोबाइल नंबर या दूसरे उपलब्ध विकल्पों के जरिये भुगतान कर सकता है। दूसरी ओर Apple Pay में उपयोगकर्ता अपने समर्थित Credit या Debit Card को Apple Wallet में जोड़ता है। दुकान पर NFC भुगतान टर्मिनल के पास iPhone या Apple Watch ले जाकर भुगतान किया जा सकता है। इसलिए Apple Pay के आने से भारत में Card आधारित Tap-and-Pay भुगतान को बढ़ावा मिल सकता है, जबकि UPI बैंक खाते से सीधे भुगतान की अपनी भूमिका बनाए रखेगा।
MDR विवाद के बीच क्यों अहम है Apple Pay की एंट्री?
Apple Pay का संभावित लॉन्च ऐसे समय हो रहा है जब भारत में UPI के MDR यानी Merchant Discount Rate को लेकर नई व्यवस्था लागू होने वाली है। सरकार और NPCI की नई व्यवस्था के अनुसार 15 अक्टूबर 2026 से कुछ व्यापारी से व्यापारी नहीं, बल्कि व्यक्ति से व्यापारी यानी P2M UPI भुगतान पर MDR लागू होगा। ₹2,000 से अधिक के निर्धारित P2M लेनदेन पर सामान्य MDR 0.4 प्रतिशत होगा और ₹75,000 या उससे अधिक के लेनदेन पर यह अधिकतम ₹300 तक सीमित रहेगा। हालांकि यह शुल्क ग्राहक से लेने के लिए नहीं है। महत्वपूर्ण बात यह है कि ग्राहकों के लिए UPI भुगतान मुफ्त रहने वाला है। व्यक्ति से व्यक्ति यानी P2P भुगतान पर MDR नहीं लगेगा। ₹2,000 तक के व्यापारी भुगतान भी MDR से बाहर रहेंगे। छोटे व्यापारियों के लिए भी शून्य MDR की व्यवस्था जारी रहेगी। सरकार के अनुसार लगभग 96 प्रतिशत व्यापारी UPI लेनदेन नई MDR व्यवस्था से प्रभावित नहीं होंगे। इसलिए यह कहना सही नहीं होगा कि MDR लागू होने के बाद आम ग्राहकों को UPI इस्तेमाल करने के लिए शुल्क देना पड़ेगा।
क्या Apple Pay MDR से बचने का रास्ता होगा?
Apple Pay की शुरुआती व्यवस्था अगर Credit Card आधारित रहती है, तो इसे UPI MDR का सीधा विकल्प कहना भी सही नहीं होगा। Card भुगतान और UPI भुगतान के लिए अलग-अलग भुगतान ढांचा और शुल्क व्यवस्था होती है। Apple Pay का फायदा यह हो सकता है कि iPhone उपयोगकर्ता अपने Card को Wallet में जोड़कर NFC टर्मिनल पर सीधे भुगतान कर सकेंगे। लेकिन दुकानदार के लिए उस भुगतान पर लागू Card नेटवर्क और संबंधित भुगतान शुल्क अलग व्यवस्था के तहत होंगे। यानी Apple Pay का आना UPI के MDR ढांचे को खत्म नहीं करता और न ही यह अपने आप UPI का विकल्प बन जाता है।
Apple Pay की सबसे बड़ी ताकत क्या होगी?
Apple Pay की सबसे बड़ी ताकत उसका Apple के उपकरणों के साथ सीधा एकीकरण हो सकता है। iPhone और Apple Watch इस्तेमाल करने वाले ग्राहकों के लिए Wallet में Card जोड़कर भुगतान करना आसान हो सकता है। भुगतान के दौरान Face ID या Passcode जैसी सुरक्षा व्यवस्था का इस्तेमाल किया जा सकता है। साथ ही Tokenisation के कारण वास्तविक Card Number को हर भुगतान के समय दुकानदार के साथ साझा करने की जरूरत नहीं होती। भारत में NFC आधारित भुगतान पहले से मौजूद है, लेकिन UPI QR Code के बड़े पैमाने पर इस्तेमाल के कारण Tap-and-Pay भुगतान की भूमिका अपेक्षाकृत अलग रही है। Apple Pay इस क्षेत्र में Apple के बड़े उपयोगकर्ता आधार को जोड़ने की कोशिश करेगा।
क्या इससे UPI की लोकप्रियता कम हो जाएगी?
फिलहाल ऐसा निष्कर्ष निकालना जल्दबाजी होगा। भारत में UPI का इस्तेमाल केवल दुकानों पर भुगतान करने तक सीमित नहीं है। इसका इस्तेमाल व्यक्ति से व्यक्ति पैसे भेजने, बिल भुगतान, ऑनलाइन खरीदारी, छोटे दुकानदारों को भुगतान और कई अन्य सेवाओं में होता है। Apple Pay की शुरुआती भारतीय व्यवस्था में यदि UPI शामिल नहीं होता है, तो वह इन सभी मामलों में UPI का सीधा विकल्प नहीं होगा। इसके अलावा UPI की सबसे बड़ी ताकत यह है कि भुगतान सीधे बैंक खाते से किया जा सकता है। Apple Pay की शुरुआती व्यवस्था में मुख्य रूप से Card को Wallet में जोड़कर भुगतान करने की बात सामने आई है।
UPI अभी भी भारत के डिजिटल भुगतान का केंद्र
भारत में UPI का पैमाना बहुत बड़ा है। Reuters के मुताबिक UPI भारत के डिजिटल लेनदेन की मात्रा में लगभग 84 प्रतिशत हिस्सेदारी रखता है। यही कारण है कि Apple जैसी वैश्विक कंपनी के लिए भारत में भुगतान सेवा शुरू करना बड़े बाजार में प्रवेश के बराबर है। PhonePe और Google Pay जैसे ऐप UPI के माध्यम से करोड़ों ग्राहकों और व्यापारियों को जोड़ चुके हैं। इसलिए Apple Pay के सामने केवल तकनीकी सेवा शुरू करने की चुनौती नहीं होगी, बल्कि उसे भारतीय ग्राहकों की मौजूदा भुगतान आदतों के बीच अपनी जगह बनानी होगी।
Apple के लिए भारत क्यों महत्वपूर्ण है?
Apple के लिए भारत सिर्फ iPhone बेचने वाला बाजार नहीं रह गया है। देश में Apple के उपकरणों का उपयोग बढ़ रहा है और कंपनी भारत में अपने कारोबार तथा उत्पादन का विस्तार भी कर रही है। ऐसे में Apple Pay की शुरुआत से कंपनी अपने उपकरणों के इर्द-गिर्द एक व्यापक डिजिटल सेवा व्यवस्था तैयार कर सकती है। iPhone, Apple Watch, Apple Wallet और Apple Pay को एक साथ जोड़ने से कंपनी के लिए अपने उपयोगकर्ताओं को अधिक सेवाएं देने का अवसर बनेगा।
क्या शुरुआत के बाद UPI जोड़ा जा सकता है?
भविष्य में Apple Pay में UPI को शामिल किया जाएगा या नहीं, यह अभी स्पष्ट नहीं है। इसके लिए Apple को भारतीय भुगतान व्यवस्था से जुड़ी आवश्यक मंजूरियों, बैंकों और संबंधित संस्थाओं के साथ तकनीकी तथा व्यावसायिक व्यवस्था करनी होगी। इसलिए फिलहाल सबसे सटीक स्थिति यही है कि Apple Pay भारत में अक्टूबर 2026 में शुरू होने की तैयारी में है, लेकिन शुरुआती सेवा Card आधारित होने की रिपोर्ट है और UPI समर्थन की अभी पुष्टि नहीं हुई है।
UPI से जोड़े जाना तय नहीं
Apple Pay की भारत में संभावित एंट्री देश के डिजिटल भुगतान बाजार में एक नया विकल्प जरूर जोड़ेगी, लेकिन इसे अभी से UPI का सीधा विकल्प या PhonePe और Google Pay के लिए निर्णायक चुनौती कहना जल्दबाजी होगी। शुरुआती रिपोर्टों के अनुसार Apple Pay में Axis Bank के Credit Cards से शुरुआत हो सकती है और आगे HDFC Bank तथा ICICI Bank जैसे बैंकों के Card जोड़े जा सकते हैं। भुगतान के लिए NFC और Tokenisation जैसी तकनीकों का इस्तेमाल होगा। वहीं UPI को शुरुआती सेवा में शामिल किए जाने की पुष्टि नहीं हुई है। दूसरी ओर, अक्टूबर से लागू होने वाली नई UPI MDR व्यवस्था में भी आम ग्राहकों के लिए UPI भुगतान मुफ्त रहेगा। MDR मुख्य रूप से निर्धारित व्यापारी लेनदेन पर लागू होगा और ग्राहक से सीधे वसूला जाने वाला शुल्क नहीं है।
आगे की रणनीति पर नजर
इसलिए आने वाले समय में भारत में UPI और Apple Pay एक-दूसरे को पूरी तरह खत्म करने वाली सेवाओं के बजाय अलग-अलग भुगतान जरूरतों को पूरा करने वाले विकल्प के रूप में विकसित हो सकते हैं। Apple Pay की वास्तविक प्रतिस्पर्धा कितनी बढ़ती है, यह इस बात पर निर्भर करेगा कि लॉन्च के बाद Apple कितने बैंकों के Card जोड़ता है, UPI को कब और किस रूप में शामिल करता है और भारतीय व्यापारी NFC आधारित भुगतान को कितनी तेजी से अपनाते हैं।
Long or Short, get news the way you like. No ads. No redirections. Download Newspin and Stay Alert, The CSR Journal Mobile app, for fast, crisp, clean updates!
App Store – https://apps.apple.com/in/ app/newspin/id6746449540
Google Play Store – https://play.google.com/