UPI vs Debit Card vs Credit Card: किस भुगतान माध्यम में कितना खर्च, कौन सा विकल्प कब फायदेमंद?
भारत में डिजिटल भुगतान का विस्तार इतनी तेजी से हुआ है कि आज जेब में नकद रखने की जरूरत पहले की तुलना में काफी कम हो गई है। किराने की दुकान से लेकर सब्जी वाले, रेस्तरां, पेट्रोल पंप, मॉल, ऑनलाइन खरीदारी, बिजली-पानी के बिल और यहां तक कि छोटी रकम के भुगतान तक के लिए लोग मोबाइल निकालकर UPI से भुगतान कर देते हैं। दूसरी ओर डेबिट कार्ड और क्रेडिट कार्ड भी रोजमर्रा के भुगतान का महत्वपूर्ण हिस्सा बने हुए हैं। लेकिन लोकप्रियता और कम लागत एक ही बात नहीं है। ग्राहक के लिए कौन सा भुगतान माध्यम अधिक फायदेमंद है, यह केवल इस बात से तय नहीं होता कि लेनदेन के समय कोई शुल्क दिखाई दे रहा है या नहीं। व्यापारी का शुल्क, कार्ड के वार्षिक शुल्क, नकद वापसी, पुरस्कार अंक, भुगतान की अवधि, ब्याज और लेनदेन की सुरक्षा जैसे कई पहलू इस गणित को बदल सकते हैं।
UPI, क्रेडिट कार्ड और डेबिट कार्ड
सामान्य बैंक खाते से किए जाने वाले UPI भुगतान में ग्राहक से अलग से लेनदेन शुल्क आम तौर पर नहीं लिया जाता। यही कारण है कि छोटी-बड़ी खरीदारी के लिए यह बेहद सुविधाजनक विकल्प बन गया है। लेकिन कुछ विशेष भुगतान साधनों और लेनदेन श्रेणियों में शुल्क संरचना अलग हो सकती है। वहीं क्रेडिट कार्ड पर मिलने वाले पुरस्कार और नकद वापसी ग्राहक को अतिरिक्त लाभ दे सकते हैं, लेकिन बिल समय पर नहीं चुकाने पर ब्याज इन लाभों से कई गुना अधिक पड़ सकता है। ऐसे में सवाल यह नहीं है कि UPI, डेबिट कार्ड या क्रेडिट कार्ड में कौन हमेशा सबसे सस्ता है, बल्कि यह है कि अलग-अलग परिस्थितियों में कौन सा माध्यम ग्राहक और व्यापारी के लिए अधिक उपयुक्त है।
UPI ने बदली भुगतान की तस्वीर
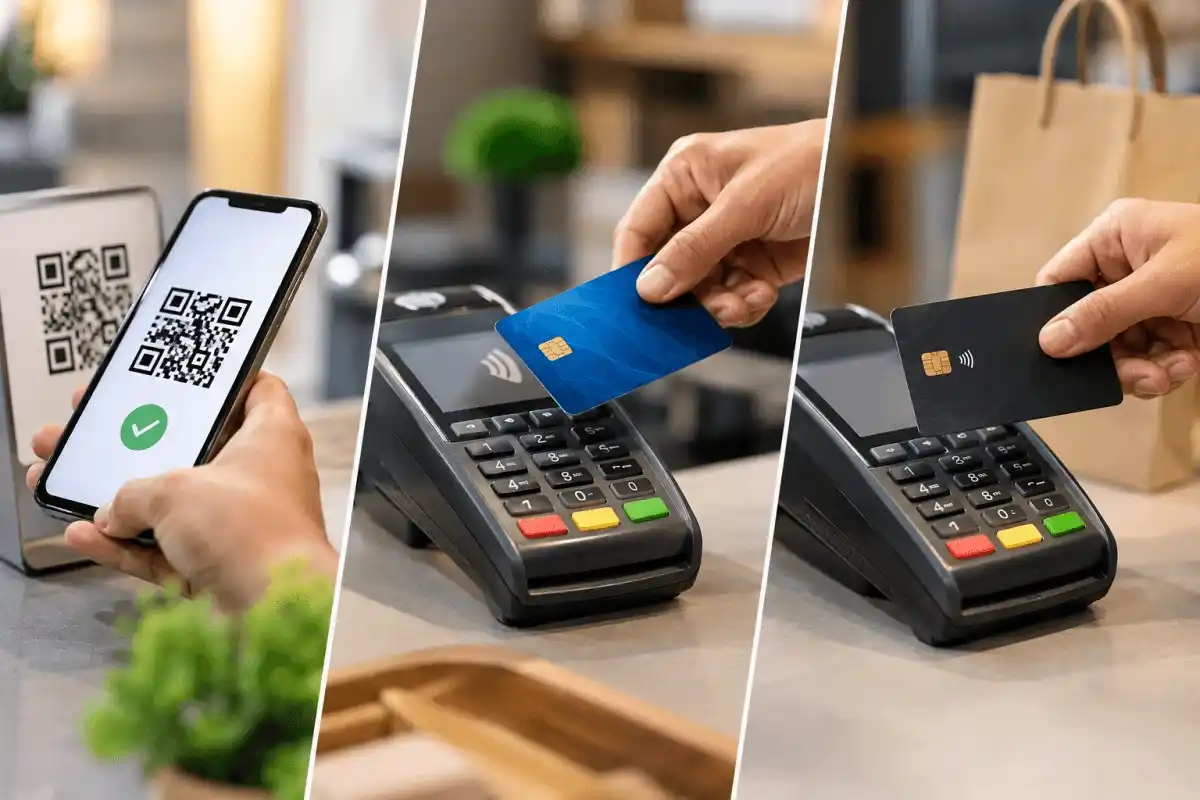
UPI यानी यूनिफाइड पेमेंट्स इंटरफेस ने भारत में डिजिटल भुगतान को बेहद आसान बना दिया है। ग्राहक अपने बैंक खाते को UPI ऐप से जोड़कर मोबाइल नंबर, UPI ID या QR कोड के माध्यम से भुगतान कर सकता है। इस व्यवस्था की खासियत यह है कि भुगतान सीधे बैंक खाते से होता है। ग्राहक को कार्ड साथ रखने की जरूरत नहीं होती और सामान्य UPI भुगतान में अलग से शुल्क चुकाने की आवश्यकता भी नहीं पड़ती। यही वजह है कि चाय की दुकान से लेकर बड़े व्यापारिक प्रतिष्ठान तक QR कोड दिखाई देने लगा है। ग्राहक के लिए प्रक्रिया सरल है—QR कोड स्कैन किया, राशि डाली, पहचान संख्या डाली और भुगतान पूरा। UPI की एक और बड़ी सुविधा यह है कि भुगतान के तुरंत बाद ग्राहक को पुष्टि मिल जाती है। इससे नकद भुगतान की तुलना में लेनदेन का डिजिटल रिकॉर्ड भी उपलब्ध रहता है।
क्या UPI हर बार पूरी तरह मुफ्त है?
यहां एक महत्वपूर्ण अंतर समझना जरूरी है। ग्राहक को सामान्य UPI भुगतान के लिए शुल्क न देना और पूरे भुगतान तंत्र की लागत शून्य होना एक बात नहीं है। UPI के पीछे बैंक, भुगतान सेवा प्रदाता, तकनीकी ढांचा और भुगतान नेटवर्क काम करते हैं। इस पूरे तंत्र को संचालित करने में लागत आती है। भारत में छोटे मूल्य के बैंक-खाता आधारित UPI भुगतान को कम लागत वाली व्यवस्था बनाए रखने के लिए सरकार और संबंधित संस्थाओं की ओर से अलग-अलग वित्तीय व्यवस्थाएं की जाती रही हैं। इसके अलावा हर प्रकार का UPI लेनदेन एक जैसा नहीं होता। बैंक खाते से सीधे होने वाले सामान्य UPI भुगतान और कुछ अन्य भुगतान साधनों से जुड़े लेनदेन की शुल्क संरचना अलग हो सकती है। इसलिए ग्राहक के लिए सामान्य UPI भुगतान बेहद कम लागत वाला माध्यम हो सकता है, लेकिन इसे हर प्रकार के डिजिटल भुगतान पर लागू नियम नहीं माना जाना चाहिए।
व्यापारी के लिए क्या मायने रखता है?
ग्राहक को अक्सर केवल इतना दिखाई देता है कि उसके खाते से 500 रुपये गए और सामने वाले के खाते में 500 रुपये पहुंच गए। लेकिन व्यापारी के नजरिये से भुगतान की लागत का सवाल अलग है। किसी व्यापारी के लिए भुगतान स्वीकार करने की लागत में भुगतान प्रणाली, बैंक, कार्ड नेटवर्क, भुगतान सेवा और अन्य तकनीकी सेवाओं से जुड़े खर्च शामिल हो सकते हैं। अलग-अलग माध्यमों की लागत संरचना अलग होती है। सामान्य UPI भुगतान छोटे कारोबारियों के लिए इसलिए आकर्षक है क्योंकि ग्राहक आसानी से भुगतान कर सकता है और भुगतान तुरंत बैंक खाते में पहुंच सकता है। छोटे कारोबार में यह सुविधा विशेष रूप से महत्वपूर्ण है। दूसरी ओर कार्ड भुगतान में व्यापारी को कार्ड नेटवर्क और संबंधित सेवा व्यवस्था के कारण अलग लागत का सामना करना पड़ सकता है। इस लागत को आम तौर पर मर्चेंट डिस्काउंट रेट यानी MDR जैसे शुल्कों के माध्यम से समझा जाता है। इसकी दर कार्ड के प्रकार, भुगतान नेटवर्क, व्यापारी और अन्य परिस्थितियों पर निर्भर कर सकती है।
डेबिट कार्ड—सीधे खाते से भुगतान
डेबिट कार्ड UPI का एक महत्वपूर्ण विकल्प है। इसमें ग्राहक अपने बैंक खाते में उपलब्ध रकम से भुगतान करता है। क्रेडिट कार्ड की तरह यहां उधार लेकर खर्च करने की सुविधा नहीं होती। डेबिट कार्ड का फायदा यह है कि इसे ऐसे स्थानों पर भी इस्तेमाल किया जा सकता है जहां कार्ड मशीन उपलब्ध है लेकिन UPI सुविधा नहीं है। ऑनलाइन खरीदारी और कुछ अंतरराष्ट्रीय लेनदेन में भी डेबिट कार्ड उपयोगी हो सकता है। सामान्य खरीदारी में ग्राहक से हर बार अलग से कोई बड़ा शुल्क नहीं लिया जाता, लेकिन बैंक की अपनी शुल्क संरचना हो सकती है। कुछ खातों में कार्ड जारी करने, वार्षिक रखरखाव या विशेष सेवाओं से जुड़े शुल्क लागू हो सकते हैं। इसलिए डेबिट कार्ड की वास्तविक लागत समझने के लिए बैंक खाते और कार्ड की शर्तें देखना जरूरी है।
क्रेडिट कार्ड में खर्च पहले, भुगतान बाद में
क्रेडिट कार्ड का मॉडल UPI और डेबिट कार्ड से अलग है। यहां बैंक या कार्ड जारी करने वाली संस्था ग्राहक को एक निर्धारित सीमा तक उधार पर खरीदारी करने की सुविधा देती है। ग्राहक बाद में बिल चुकाता है। अगर पूरा बिल निर्धारित समय सीमा के भीतर चुका दिया जाए तो आम तौर पर खरीदारी पर ब्याज नहीं लगता। यही वजह है कि क्रेडिट कार्ड को सही तरीके से इस्तेमाल करने वाले ग्राहक उसके पुरस्कार अंक, नकद वापसी और अन्य लाभों का फायदा उठा सकते हैं। उदाहरण के तौर पर अगर किसी कार्ड पर सामान्य खरीदारी पर 1 प्रतिशत नकद वापसी मिलती है और ग्राहक 10,000 रुपये खर्च करता है, तो उसे करीब 100 रुपये का लाभ मिल सकता है। कुछ कार्ड विशेष श्रेणियों जैसे यात्रा, भोजन, ईंधन या ऑनलाइन खरीदारी पर इससे अधिक पुरस्कार देते हैं। लेकिन यह लाभ तभी वास्तविक बचत है जब ग्राहक पूरा बिल समय पर चुकाए।
न्यूनतम भुगतान के जाल से रहें सावधान
क्रेडिट कार्ड का सबसे महत्वपूर्ण नियम यही है कि सिर्फ न्यूनतम देय राशि चुकाकर बाकी रकम को लगातार आगे बढ़ाना महंगा पड़ सकता है। कार्ड कंपनियां बिल में न्यूनतम भुगतान की राशि दिखाती हैं। ग्राहक यदि केवल इतनी राशि चुका देता है तो खाता तत्काल बकाया से बाहर हो सकता है, लेकिन बाकी रकम पर ब्याज और अन्य शुल्क लागू हो सकते हैं। मान लीजिए किसी ग्राहक ने 30,000 रुपये खर्च किए और बिल आने पर केवल 2,000 रुपये जमा किए। बाकी 28,000 रुपये पर लागू ब्याज और शुल्क के कारण उसका वास्तविक खर्च तेजी से बढ़ सकता है। ऐसी स्थिति में कुछ सौ रुपये के पुरस्कार या नकद वापसी के लिए लिया गया क्रेडिट कार्ड लाभ नुकसान में बदल सकता है। इसलिए क्रेडिट कार्ड का सबसे सुरक्षित तरीका यही माना जाता है कि हर महीने पूरा बिल समय पर चुकाया जाए।
UPI कब ज्यादा सुविधाजनक?
छोटी और रोजमर्रा की खरीदारी के लिए UPI बेहद सुविधाजनक है। उदाहरण के लिए दूध, सब्जी, चाय, भोजन, किराना या स्थानीय परिवहन जैसी सेवाओं के लिए कुछ सौ या कुछ हजार रुपये का भुगतान करना हो तो UPI तेज और सरल विकल्प है। इसमें ग्राहक को कार्ड निकालने या नकद रखने की जरूरत नहीं पड़ती। भुगतान का डिजिटल रिकॉर्ड भी उपलब्ध रहता है। बजट पर नजर रखने वाले लोगों के लिए भी UPI उपयोगी हो सकता है क्योंकि हर भुगतान बैंक खाते में दर्ज होता है। हालांकि, आसान भुगतान की वजह से बार-बार छोटे खर्च करने की आदत बढ़ सकती है, इसलिए डिजिटल भुगतान का मतलब यह नहीं कि खर्च पर निगरानी की जरूरत खत्म हो गई।
डेबिट कार्ड कब उपयोगी?
डेबिट कार्ड उन लोगों के लिए उपयोगी हो सकता है जो अपने बैंक खाते से सीधे भुगतान करना चाहते हैं लेकिन किसी कारण से UPI उपलब्ध नहीं है। विदेश यात्रा, कुछ ऑनलाइन सेवाओं, होटल या ऐसे व्यापारियों के यहां जहां कार्ड स्वीकार किया जाता है लेकिन UPI नहीं, डेबिट कार्ड काम आता है।यह उन लोगों के लिए भी उपयोगी हो सकता है जो क्रेडिट पर खर्च नहीं करना चाहते और अपने खाते में उपलब्ध रकम के भीतर रहकर खरीदारी करना पसंद करते हैं।
क्रेडिट कार्ड कब फायदेमंद हो सकता है?
क्रेडिट कार्ड का उपयोग समझदारी से किया जाए तो यह केवल भुगतान का माध्यम नहीं बल्कि अतिरिक्त लाभ देने वाला वित्तीय साधन भी हो सकता है। यात्रा पर खर्च करने वालों को हवाई यात्रा, होटल या यात्रा संबंधी पुरस्कार मिल सकते हैं। कुछ कार्ड भोजन, ईंधन, ऑनलाइन खरीदारी या अन्य श्रेणियों पर नकद वापसी देते हैं। लेकिन यहां दो बातें महत्वपूर्ण हैं—पहली, कार्ड का वार्षिक शुल्क कितना है और दूसरी, ग्राहक हर महीने पूरा बिल चुका रहा है या नहीं। यदि कार्ड का वार्षिक शुल्क 2,000 रुपये है और साल भर में मिलने वाला वास्तविक लाभ केवल 1,000 रुपये है तो ग्राहक के लिए यह कार्ड आर्थिक रूप से लाभकारी नहीं हो सकता। इसी तरह भारी पुरस्कार मिलने के बावजूद यदि ग्राहक ब्याज दे रहा है तो कुल खर्च बढ़ सकता है।
सबसे सस्ता तय करने से पहले यह गणित देखें
मान लीजिए किसी व्यक्ति को 20,000 रुपये की खरीदारी करनी है। अगर वह सामान्य UPI से भुगतान करता है तो आम तौर पर उसे 20,000 रुपये ही चुकाने होंगे। यदि वह ऐसे क्रेडिट कार्ड का इस्तेमाल करता है जिसमें 1 प्रतिशत नकद वापसी मिलती है, तो उसे लगभग 200 रुपये का लाभ मिल सकता है। लेकिन अगर कार्ड का वार्षिक शुल्क या किसी अन्य शुल्क को भी गणना में शामिल किया जाए तो वास्तविक लाभ कम हो सकता है। और यदि ग्राहक पूरा बिल समय पर नहीं चुकाता, तो ब्याज और शुल्क 200 रुपये के लाभ से काफी अधिक हो सकते हैं। यानी किसी भुगतान माध्यम को केवल उसके पुरस्कार या शुल्क देखकर सस्ता नहीं माना जा सकता। कुल लागत देखना जरूरी है।
सुरक्षा भी लागत का हिस्सा है
भुगतान माध्यम चुनते समय केवल पैसे की बचत पर ध्यान देना पर्याप्त नहीं है। सुरक्षा भी महत्वपूर्ण है। UPI में भुगतान करते समय UPI पिन केवल भुगतान करने के लिए डाला जाता है, पैसा प्राप्त करने के लिए नहीं। किसी व्यक्ति को पैसा प्राप्त करने के नाम पर UPI पिन डालने की जरूरत नहीं होती। इसी तरह किसी अनजान व्यक्ति के कहने पर स्क्रीन साझा करना, अज्ञात लिंक खोलना या किसी संदिग्ध आवेदन को अनुमति देना जोखिमपूर्ण हो सकता है। डेबिट और क्रेडिट कार्ड के मामले में कार्ड नंबर, समाप्ति तिथि, सीवीवी और एक बार इस्तेमाल होने वाली पुष्टि संख्या जैसी जानकारी किसी अनजान व्यक्ति के साथ साझा नहीं करनी चाहिए।
व्यापारी के लिए कौन सा माध्यम बेहतर?
व्यापारी के लिए भी कोई एक भुगतान माध्यम हर स्थिति में सबसे सस्ता नहीं कहा जा सकता। छोटे कारोबार में सामान्य UPI भुगतान का सरल ढांचा और तत्काल पुष्टि उपयोगी होती है। बड़े कारोबार में कार्ड भुगतान ग्राहकों को अधिक विकल्प दे सकता है। क्रेडिट कार्ड के माध्यम से भुगतान करने वाले ग्राहक कभी-कभी अधिक राशि की खरीदारी भी कर सकते हैं, लेकिन व्यापारी को भुगतान स्वीकार करने की लागत को ध्यान में रखना पड़ता है। यही कारण है कि बड़े व्यापारिक प्रतिष्ठान अक्सर UPI, डेबिट कार्ड, क्रेडिट कार्ड और अन्य भुगतान विकल्प एक साथ उपलब्ध कराते हैं।
भुगतान का सही विकल्प आपकी जरूरत पर निर्भर
UPI, डेबिट कार्ड और क्रेडिट कार्ड में से किसी एक को हर परिस्थिति में सबसे अच्छा या सबसे सस्ता कहना सही नहीं होगा। छोटी रोजमर्रा की खरीदारी में UPI की सुविधा और सीधे बैंक खाते से भुगतान बड़ा फायदा है। डेबिट कार्ड उन जगहों पर उपयोगी है जहां कार्ड की जरूरत होती है। क्रेडिट कार्ड उन लोगों के लिए अतिरिक्त लाभ दे सकता है जो उसकी शर्तों को समझते हैं और हर महीने पूरा बिल समय पर चुका सकते हैं। सबसे महत्वपूर्ण बात यह है कि भुगतान का तरीका केवल सुविधा देखकर नहीं चुनना चाहिए। लेनदेन शुल्क, कार्ड का वार्षिक शुल्क, नकद वापसी, पुरस्कार, ब्याज, भुगतान की समय सीमा और सुरक्षा—इन सभी को साथ रखकर वास्तविक लागत देखनी चाहिए।
आखिर में, सबसे अच्छा भुगतान माध्यम वह है जो आपकी जरूरत, खर्च करने की आदत और भुगतान क्षमता के अनुरूप हो और जिसके जरिए आप अनावश्यक शुल्क या ब्याज से बच सकें। डिजिटल भुगतान जितना आसान हुआ है, उतना ही जरूरी यह भी है कि ग्राहक भुगतान करते समय उसके पीछे की लागत और शर्तों को समझे।
Long or Short, get news the way you like. No ads. No redirections. Download Newspin and Stay Alert, The CSR Journal Mobile app, for fast, crisp, clean updates!
App Store – https://apps.apple.com/in/ app/newspin/id6746449540
Google Play Store – https://play.google.com/